NEW PARTICIPANTS OF MISS NEPAL USA
नियामक निकाय राष्ट्र बैंकका गभर्नरलगायतका अधिकारीहरु नै २०५७/०५८ सालतिर राष्ट्रिय वाणिज्य बैंक खारेज गर्नु पर्ने सार्वजनिक अभिव्यक्ति दिन्थे ।कमजोर ब्यबस्थापन र लार्पवाहीका कारण पूर्ण सरकारी स्वामित्वको यो बैंक टाट उल्टिने अवस्थामा पुगिसकेको थियो । नाजुक वित्तीय अवस्था र राजनीतिक हस्तक्षेपले थिलथिलो बनेको बैंक मृत्युको मुखमा पुगेझैं लाग्थ्यो । बैंकिङ प्रणालीप्रति जनताको विश्वास बढाउन र सरकारी कार्यक्रमहरु गाउँसम्म पुर्याउन भएपनि सरकार यो बैंक बचाउन चाहन्थ्यो । तर, सरकार आफैसँग बैंक सुधार गर्न सकिन्छ भन्ने प्रष्ट धारणा र हिम्मत दुबै थिएन । सरकारसँग बैंकको तत्काल सुधार वा खारेजी गर्ने दुई वटा मात्रै विकल्प थिए । सरकारी अधिकारीहरु खारेजी गर्नुपर्ने मनस्थितिमा पुगेका थिए । तर, सुधारको प्रयास गर्ने निचोडसहित विश्व बैंकको आर्थिक तथा प्राविधिक सहयोगमा ०५९ मा वित्तीय क्षेत्र सुधार कार्यक्रम सुरु गरियो । १२ बर्षमा खोलो पनि फर्किन्छ भन्थे । राष्ट्रिय बाणिज्य वैंकले पनि त्यही उखानलाई चरितार्थ गर्दै सुधार सुरु गरेको १२ बर्षमा आफुलाई नम्बर एक बैंकको रुपमा स्थापित गरेकोे छ । वित्तीय क्षेत्र सुधार कार्यक्रम र कर्मचारीहरुको लगनशीलताले बैंकमा कायापलट भएको प्रमुख कार्यकारी अधिकृत कृष्णप्रसाद शर्मा बताउँछन् । त्यो कहालीलाग्दो अबस्था तेह्र वर्षअघि अर्थात वित्तीय क्षेत्र सुधार कार्यक्रम सुरु गर्दाताका बैंकले प्रवाह गरेको कूल कर्जामध्ये ६१ प्रतिशत खराब कर्जा थियो । २६ अर्ब रुपैयाँ कर्जामध्ये १० अर्ब मात्रै असल र १६ अर्ब खराब कर्जा थियो । https://www.facebook.com/thene... त्यस्तै, ४२ अर्ब रुपैयाँ बराबरको वासलातको आकार भएको बैंकको नेटवर्थ २२ अर्ब रुपैयाँले ऋणात्मक थियो । बैंकको निक्षेप ३९ अर्ब र कर्जा २६ अर्ब रुपैयाँ थियो । तर, खुद व्याज आम्दानी ६ करोडले ऋणात्मक थियो । बैंक ५ अर्बले नोक्सानीमा थियो । ५८ सय कर्मचारी थिए । एटीएम, मोवाइल बैंकिङ, इ-बैंकिङ केही पनि थिएन । ‘१२ वर्षअघिका सूचकांक हेर्दा अहिले पनि आङ जिरिङ्ग हुन्छ’ शर्मा भन्छन् -‘ठूलै युद्ध जितेको महशुस भएको छ ।’ र, अहिले नम्बर एक केही वर्षयता बैंक अधिकांश सूचकांकमा नम्बर एक स्थानमा छ । एक/दुई दिनभित्रै बैंकले करिब ४ अर्ब ५० करोड रुपैयाँ खुद नाफा भएको आर्थिक वर्ष ०७१/०७२ को अपरिस्कृत वित्तीय विवरण सार्वजानिक गर्दैछ । वासलातको आकार डेढ खर्ब पुगेको छ भने १ खर्ब २५ अर्ब रुपैयाँ निक्षेप संकलन गरी ७६ अर्ब रुपैयाँ कर्जा प्रवाह गरेको छ । २० लाख ग्राहक छन् । चुक्ता पुँजी ८ अर्ब ५८ करोड छ । खुद व्याज आम्दानी ५ अर्ब छ । कूल कर्जामा खराब कर्जाको मात्रा अढाई प्रतिशत मात्रै छ । जसअनुसार कूल ७६ अर्ब कर्जामध्ये ७३ अर्ब कर्जा असल छ । नेटवर्थ ७ अर्बले धनात्मक छ । कर्मचारी संख्या आधा घटेको छ । ‘कष्ट अफ फण्ड’ पनि झन्डै आधा घटेको छ । १ लाख २८ हजार मोवाइल बैंकर, ८० वटा एटीएम र ४० प्रतिशत इ-बैंकिङ कारोबार छ । ‘अब त हामी केहीले छुन नसक्ने अवस्थामा आइपुगेका छौं’ सीइओ शर्मा भन्छन् -‘भूकम्पले छोएन । घरजग्गाको मन्दीले छोएन । सेयर बजारको स्पेकुलेसनले छोएन ।’ भूकम्पपछिका १०० दिनमा निक्षेप २३ अर्ब र कर्जा ६ अर्ब रुपैयाँले बढेको उनले जानकारी दिए । पाँच वर्षपछि दृष्य आगामी पुसमै कार्यकाल सकिने भए पनि सीइओ शर्माले आगामी पाँच वर्षसम्मका लागि बैंकको रणनीति तयार गरिसकेका छन् । अहिलेकै अवस्थामा मात्रै बैंकले प्रगति गर्यो भने पनि आगामी पाँचवर्षसम्म बैंकले पहिलो स्थान गुमाउनुपर्ने छैन् । ‘०७५ देखि बैंकले ५ अर्ब ५० करोड रुपैयाँ बढी खुद नाफा कमाउँछ र सेयरधनीलाई वाषिर्क ५० प्रतिशतसम्म लाभांस दिन सक्षम हुन्छ ।’ शर्माले अनुमानित आंकडा सुनाए । त्यसैगरी, ०७७ सम्ममा बैंकले २ खर्ब २० अर्ब रुपैयाँ निक्षेप संकलन गरी १ खर्ब ५४ अर्ब रुपैयाँ कर्जा प्रवाह गरेको हुनेछ । १० अर्ब रुपैयाँ खुद व्याज आम्दानी हुनेछ । २१ अर्बको धनात्मक नेटवर्थ र रिजर्भसहित गणना गर्दा चुक्ता पुँजी २१ अर्ब रुपैयाँ हुने शर्मा बताउँछन् । त्यस्तै, २ सय ५ शाखा, २ सय ५० एटीएम, ५ लाख मोवाइल बैंकर र ७५ प्रतिशत इ-बैंकिङ कारोबार हुनेछ । ग्राहकहरुको संख्या २५ लाख पुग्नेछ । वाणिज्य बैंकले कठिन यात्रा पार गरिसकेकाले अवको यात्रा सहज हुने शर्मा बताउँछन् । ‘हामीले झन्डै दुई दशक निकै कठिन यात्रा गर्यौं । अवको बाटो सहज छ ।’ उनी भन्छन् -‘जतिखेर हामी समस्यामा परेका थियौं । निजी क्षेत्रका बैंकहरुले उल्लेख्य प्रगति गरे । अब उनीहरुको प्रगति स्थिर रहन्छ, हामी उल्लेख्य प्रगति गर्छौं ।’ समस्या र सफलता कर्जा असूली हुन नसक्नु नै बैंकको मूख्य समस्या भएको शर्मा बताउँछन् । वित्तीय क्षेत्र सुधार कार्यक्रम सञ्चालन गर्दाताका उनी बैंकका कर्जा प्रमुख थिए । प्रतिस्पर्धी र दक्ष जनशक्तिको अभाव, सेवाको आधुनिकिकरण, असल कर्जा विस्तारलगायत चुनौतिपूर्ण काम थिए । ०४८ सालको खुल्ला बजार अर्थनीतिसँगै बैंकिङ उद्योगमा पनि निजी क्षेत्र प्रबेश गर्यो र पकड जमाउँदै गयो । तर, २०२२ सालमा स्थापना भएको यो सरकारी बैंकको वित्तीय स्वास्थ्य भने वर्षेनि नाजुक बन्दै गयो । आर्थिक उदारीकरणपछि निजी क्षेत्रको प्रवेशसँगै सरकारी बैंकले आफ्नो शैलीमा परिवर्तन गर्न नसक्दा समस्यामा फस्नु परेको उनको भनाई छ । ‘०४८ पछि सरकारले निजी क्षेत्रलाई प्रवर्द्धन गरेपछि धेरै मान्छे बिना तयारी उद्योग-व्यवसायमा हाम फाले । बैंकले परियोजनाको अवस्थाबारे विश्लेषण नै नगरी ऋण लगानी गर्यो ।’ उनी भन्छन् -धेरै उद्योगी/व्यवसायी डुब्दा बैंक पनि डुब्ने अवस्थामा पुगेको हो ।’ २०५५ मा केपीएमजीले विभिन्न बैंकहरुको अध्ययन गर्दा वाणिज्य बैंक र नेपाल बैंकको अवस्था दर्दनाक भएको र तत्काल सुधार गर्नुपर्ने आवश्यकता देखिएको प्रतिवेदन सार्वजनिक गर्यो । केपीएमजीको प्रतिवेदनपछि विश्व बैंकले सरकारलाई वित्तीय क्षेत्र सुधार कार्यक्रम सञ्चालन सुझाब दिँदै त्यसका लागि आफूले खर्च गर्ने प्रस्ताव गर्यो । कुहिरोको कागझैं रुमल्लिएको सरकारले विश्व बैंकको प्रस्ताव स्वीकार गर्यो । वाणिज्य बैंक र नेपाल बैंकलगायत समग्र वित्तीय क्षेत्रको सुधारका लागि विश्व बैंकले सरकारलाई ४० वर्षे सफ्ट लोन दियो । २०५९ देखि विश्व बैंकको नेतृत्वमा सरकारले वित्तीय क्षेत्र सुधार कार्यक्रम सुरु गर्यो । अब गुणस्तरीय सेवामा जोड आगामी दिनमा ग्राहकलाई गुणस्तरीय सेवा प्रदान गर्ने बैंकको योजना छ । सेवालाई चुस्त दुरुस्त राख्न नयाँ-नयाँ प्रविधिको प्रयोगलाई बढाउने शर्माले बताए । प्रविधिको प्रयोग गर्न सक्ने र प्रतिस्पर्धी बजारमा बैंकलाई अग्रगतिमा लान सक्ने कर्मचारीको आवश्यकता रहेको उनले बताए । त्यसका लागि नयाँ र दक्ष जनशक्तिका भर्ती गरिरहेको र भइरहेको जनशक्तिलाई तालिमको व्यवस्था गर्ने उनको भनाई छ । सूचकांक२०५९२०७२२०७७ (प्रक्षेपण)वासलातको आकार४२ अर्ब१ खर्ब ५० अर्ब२ खर्ब ६३ अर्बचुक्ता पुँजी१ अर्ब १७ करोडसाढे ८अर्बरिजर्भसहित २१ अर्बनाफा५ अर्ब ऋणात्मकसाढे ४ अर्बसाढे ५ अर्बरिजर्भसाढे २३ अर्बले ऋणात्मकडेढ अर्बले ऋणत्मक१५ अर्बग्राहक संख्या५ लाख२० लाख२५ लाखनिक्षेप३९ अर्ब१ खर्ब २५ अर्ब२ खर्ब २० अर्बकर्जा२६ अर्ब७६ अर्ब१ खर्ब ५४ अर्बखराब कर्जा६१ प्रतिशत३ प्रतिशत२ प्रतिशतभन्दा कमअसल कर्जा१० अर्ब७३ अर्ब१ खर्ब ५३ अर्बनेटवर्थ२२ अर्ब ऋणात्मक७ अर्ब२१ अर्बलाभांसशून्यशून्य५० प्रतिशतकर्मचारी संख्या५५ सय२५ सय३ हजारकर्मचारी खर्च३ अर्ब २४ करोड२ अर्ब ६७ करोड३ अर्ब ६७ करोडखुद व्याज आम्दानी६ करोड (ऋणात्मक)५ अर्ब१० अर्बशाखा१ सय ८०१ सय ६२२ सय ५एटीएमशून्य८०२ सय ५०मोवाइल बैंकिङशून्य१ लाख २८ हजार५ लाखइ-बैंकिङ कारोबारशून्य४० प्रतिशत७५ प्रतिशतमार्केट सेयर१५ प्रतिशत८ प्रतिशत१२ प्रतिशतनयाँ संयन्त्रको गठन सुधार कार्याक्रम लागू भएपछि पहिलो चरणमा ऋण असूलीका लागि आन्तरिक दबाव सिर्जना गरिएको शर्मा बताउँछन् । त्यति गर्दा पनि ऋण असूली नभएपछि सरकारले दुई वटा नयाँ संयन्त्र गठन गर्यो । र, केही कानूनहरु परिमार्जन गर्यो । बैंकको कर्जा असूली गराउन सरकारले २०६१ मा ऋण असूली न्यायाधीकरणको स्थापना गर्यो । ‘९ सय बढी ऋणीबाट न्यायधिकरणमा मुद्दा हालेर ऋण असूली गर्यौं’ सीइओ शर्मा भन्छन् । त्यसैगरी, कर्जा सूचना केद्रको स्थापना गरेर ऋण नतिर्नेलाई कालोसूचीमा राख्ने, पासपोर्ट सिज गर्ने, जग्गाजमिन सिज गर्ने काम सरकारले गर्यो । वाणिज्य बैंक सुधारका लागि विश्व बैंकले अमेरिकी नागरिक ब्रस एफ हृयान्डरसनको नेतृत्वमा चार सदस्यीय टोली खटाएको थियो । सरकारले पनि जनार्दन आचार्यको नेतृत्वमा चार सदस्यीय टोली खटायो । विदेशी र नेपाली गरी आठ सदस्यीय सुधार टोलीले बैंक सुधारको काम तीब्र गतिमा अघि बढाए । विदेशीको टोली तीन वर्षमै फर्किए पनि आचार्यको नेतृत्वमा आठ वर्षसम्म सुधार कार्यक्रम चलिरहृयो । ‘स्वदेशीमात्रै भएका भए राजनीतिक हस्तक्षेप हुन्थ्यो । विदेशी पनि भएकाले टोलीले स्वतन्त्ररुपमा काम गर्न पायो ।’ शर्मा भन्छन् -‘विदेशी भएकै कारण नियामक र कानूनी अवरोध पनि आइपरेन । सुधार थालेको वर्षदेखि नै प्रगति देखिन थाल्यो ।’ दशैंअघि नै साधारण सेयर बैंकले सर्वसाधारणका लागि निकट भविष्यमै २ अर्ब ७० करोडदेखि साढे ३ अर्ब रुपैयाँसम्म सेयर निष्काशन गर्ने शर्माले जानकारी दिए । बैंक तथा वित्तीय संस्थासम्बन्धी ऐन अनुसार बैंकमा चुक्ता पुँजीको ३० प्रतिशत सेयर सर्वसाधारणको हुनुपर्ने व्यवस्था छ । मन्त्रिपरिषदले पनि साधारण सेयर जारी गर्न पाउने निर्णय गरिसकेको छ । कुन मोडलमा सेयर निष्काशन गर्ने भन्ने निर्णय गर्ने अधिकार चाहिँ अर्थमन्त्री संयोजक रहेको निजीकरण समितिले गर्ने शर्माले बताए । ‘मन्त्रालयमा छलफल भइरहेको छ, भूकम्प नआएको भए यतिखेर साधारण सेयर जारी गरिसक्थ्यौं’ उनले भने-‘आशा गरौं दशैअघि सर्वसाधारणले बैंकको सेयरमा लगानी गर्न पाउनेछन् ।’ अरुको समस्या, वाणिज्य बैंकको प्रगति आर्थिक वर्ष ०७२/०७३ को मौद्रिक नीतिले ०७४असार मसान्तसम्ममा ‘क’ वर्गका वाणिज्य बैंकहरुको न्यूनतम चुक्ता पुँजी ८ अर्ब रुपैयाँ हुनुपर्ने व्यवस्था गरेको छ । यसअघि न्यूनतम चुक्ता पुँजी १० अर्ब तोएकिो थियो । त्यसैगरी, विकास बैंक र फाइनान्स कम्पनीहरुको पनि चुक्ता पुँजी अत्यधिक बढाइएको छ । ‘अरु बैंकलाई ८ अर्ब चुक्ता पुँजी पुर्याउने चटारो सुरु भएको छ । अब बजार कन्सोलिडेसनमा जान्छ । समस्याहरु आउँछन् । वाणिज्य बैंकको भने यसअघि नै ८ अर्ब ५८ करोड रुपैयाँ चुक्ता पुँजी छ । हामी आनन्दले प्रगतितर्फ अघि बढ्छौं ।’ शर्मा भन्छन् ।
rownyc · Aug 11, 2015 11:08 AM · 3,373 views
Fuck the organizers
microbiology · Aug 11, 2015 4:31 PM
This conversation is preserved exactly as it was on the original Sajha.com and can't accept new replies.
Start a New DiscussionYou might be interested in...


-
Room Available for Rent USD 850.00Melrose, MA ·
-
One bed room available for rent USD 1,300.00Germantown, MD ·
-
Malden, MA, United States · Reposted Originally posted
-
Big Room with Parking Next to bus stop USD 1,100.00Everett, MA ·
-
Rooms Available for Rent USD 2,700.00Reston, VA ·
-
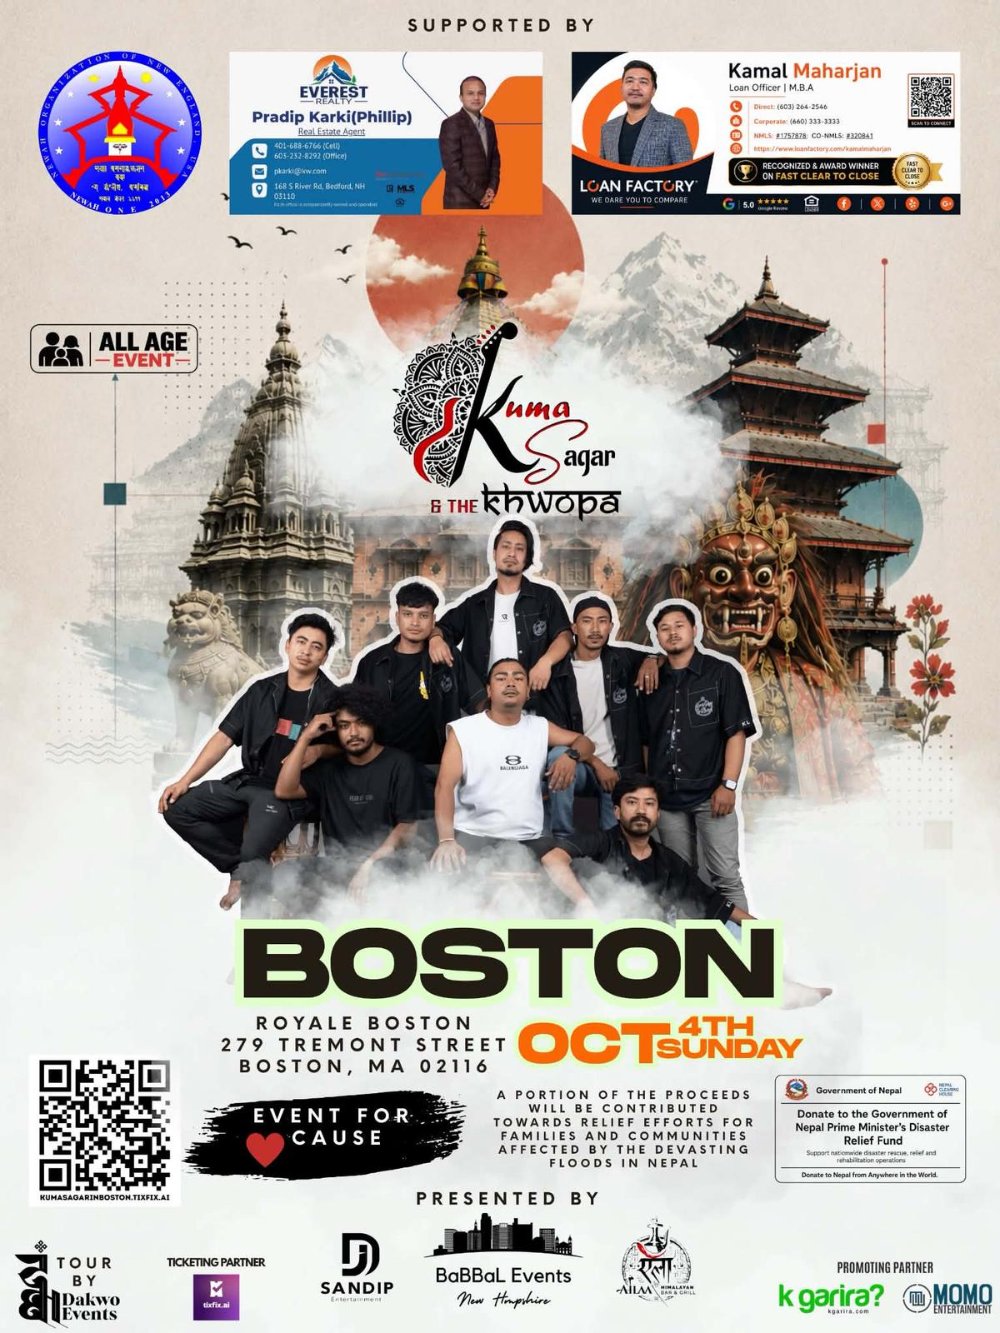 Oct 4, 2026 7:00 PM · Boston / New England · 518 views
-
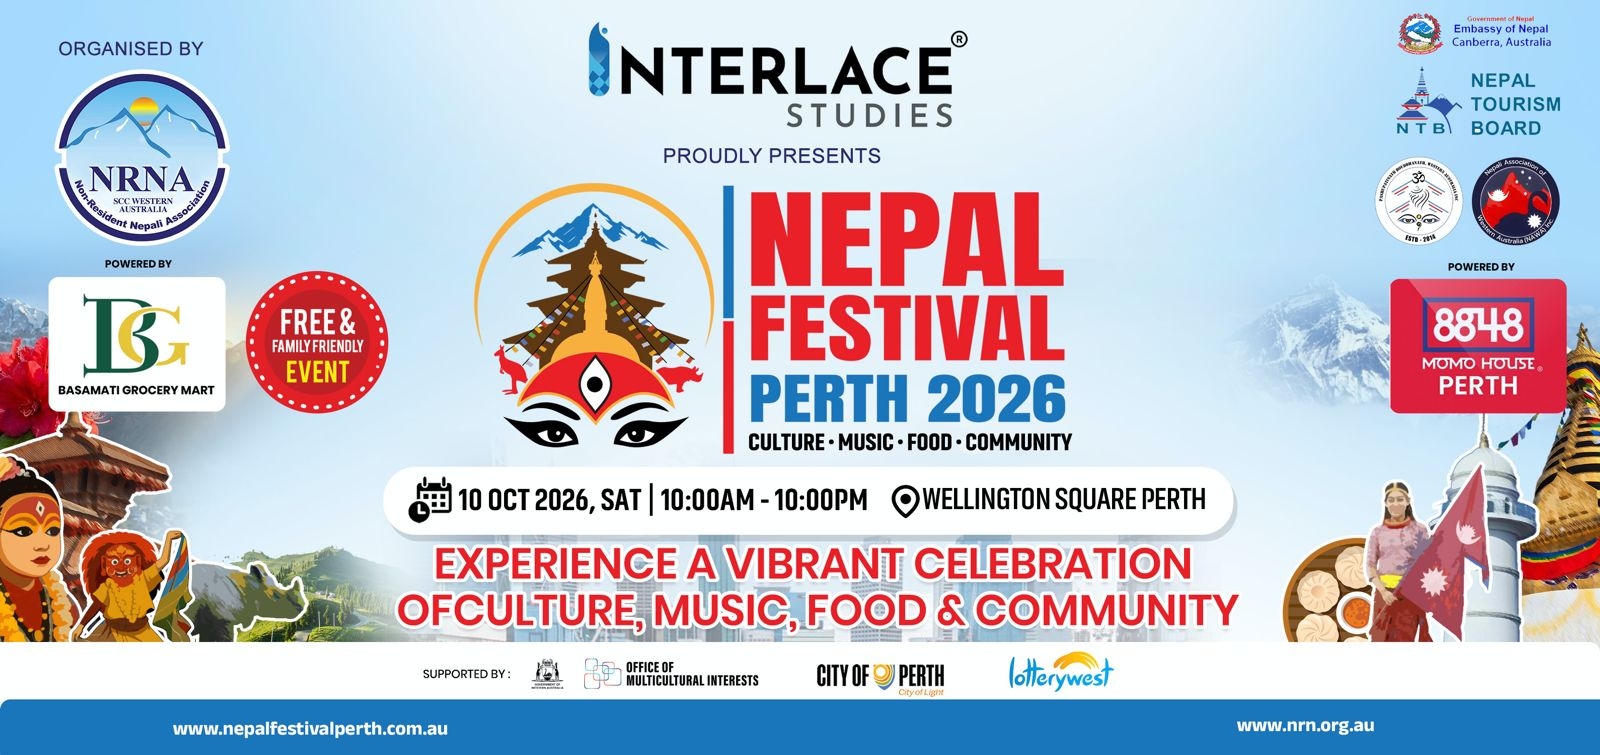 Nepal Festival Perth 2026 FestivalOct 10, 2026 10:00 AM · Perth / Western Australia · 227 views
-
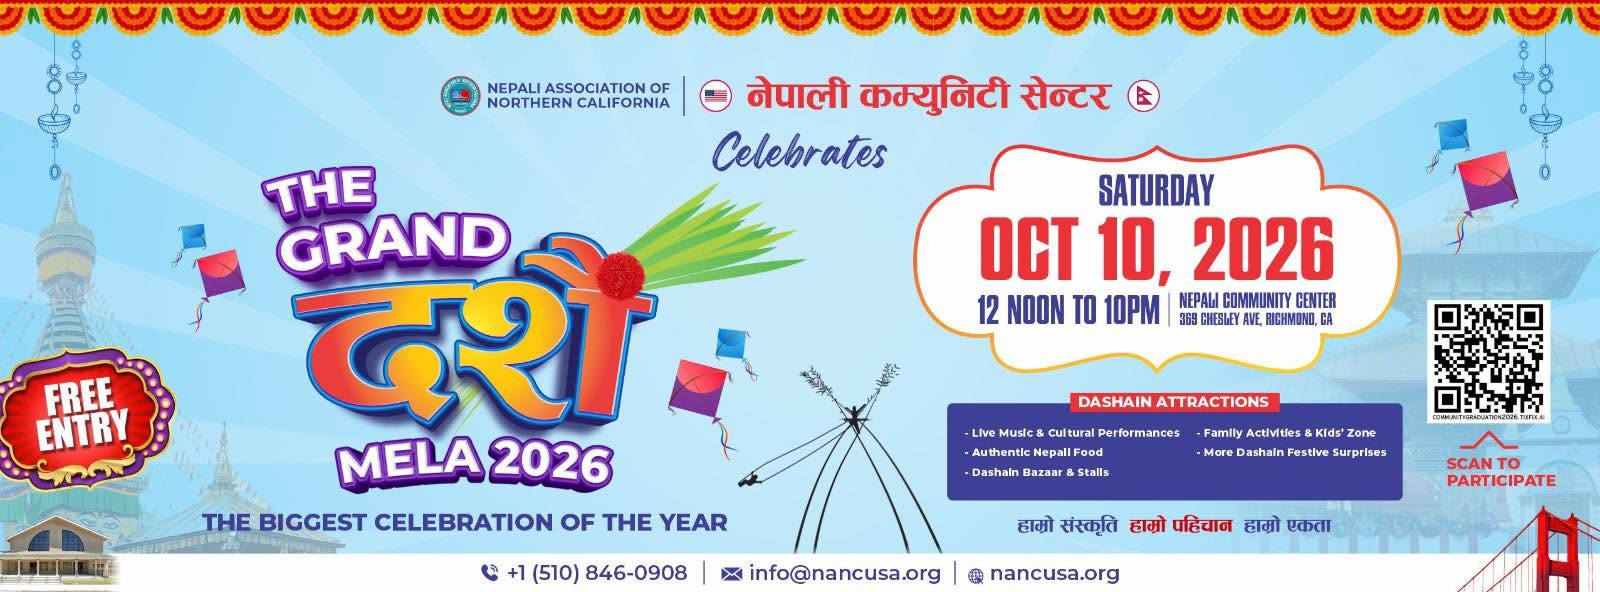 Grand Dashain Mela 2026 FestivalOct 10, 2026 11:00 AM · Bay Area / Northern California · 216 views
-
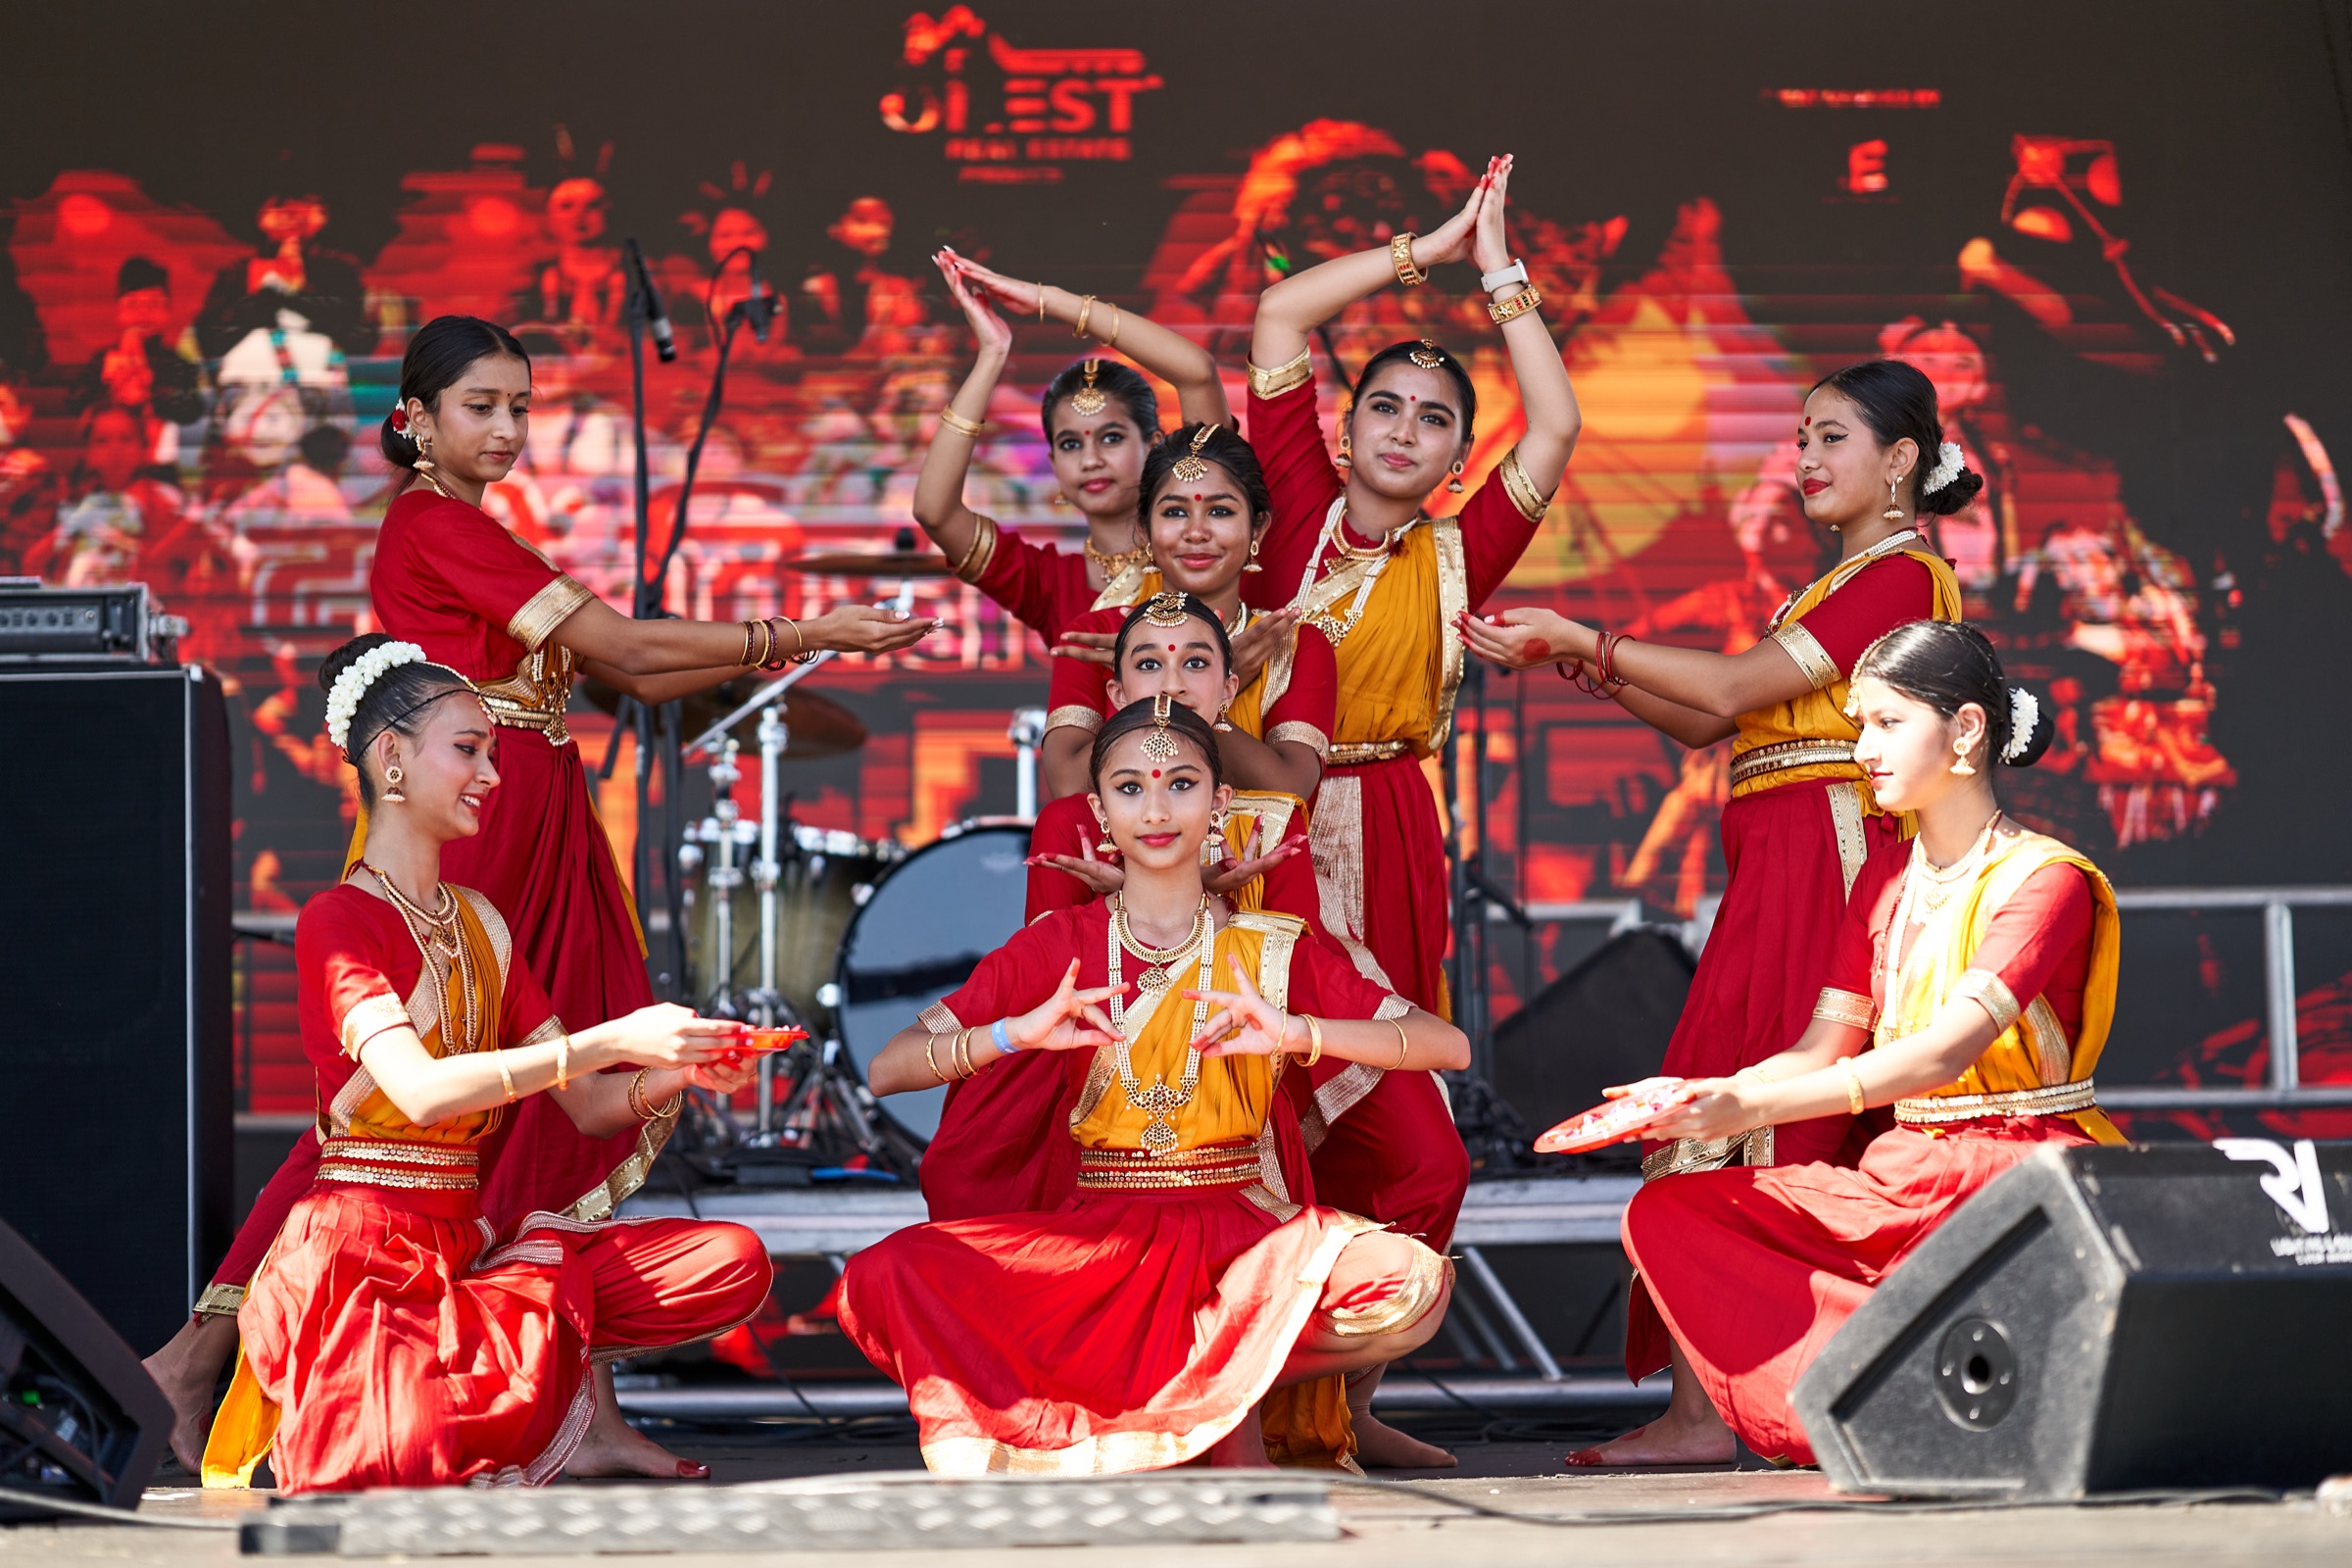 Oct 11, 2026 11:00 AM · DMV / Greater Washington · 229 views · Dashain
-
 Dashain Festival Fulpati PartyOct 17, 2026 10:00 PM · Greater London · 190 views · Dashain
-
✓Vianet Communications OtherKathmandu · · 287 views
-
Aama Lama RestaurantMalden, MA · · 245 views
-
Ailaa Himalayan Bar & Grill RestaurantStoneham, MA · · 247 views
-
Ailaa Himalayan Bar & Grill RestaurantBedford, TX · · 223 views
-
Annapurna Curry & Sekuwa House RestaurantManchester, NH · · 226 views